亚马逊、英特尔财报双双暴雷!
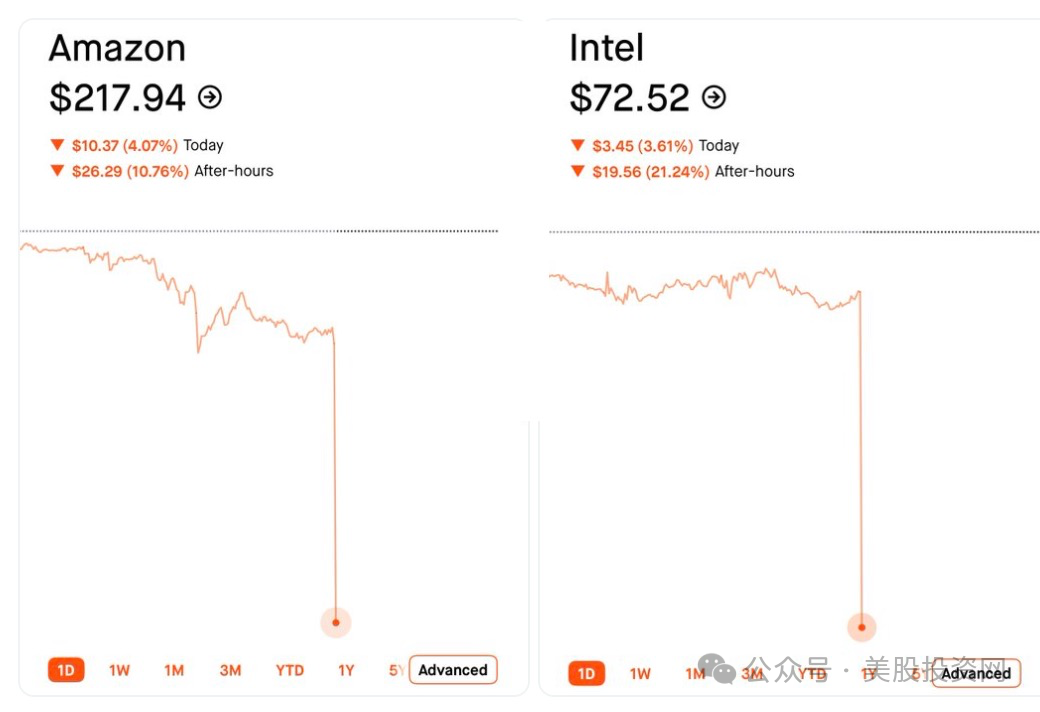
今天盘后,亚马逊股价重挫超 10% ,英特尔一度暴跌超 20% 。
这样的跌幅,大家肯定很难受。但越是市场剧烈波动,我们越需要冷静下来,回到财报本身,看看企业究竟出了什么问题。
毕竟,短期的账面缩水常常是因为情绪踩踏,而长期的盈亏取决于我们怎么理解这些数字背后的逻辑。
AMZN财报分析
AMZN财报大跌直接触发的是支出失控感。
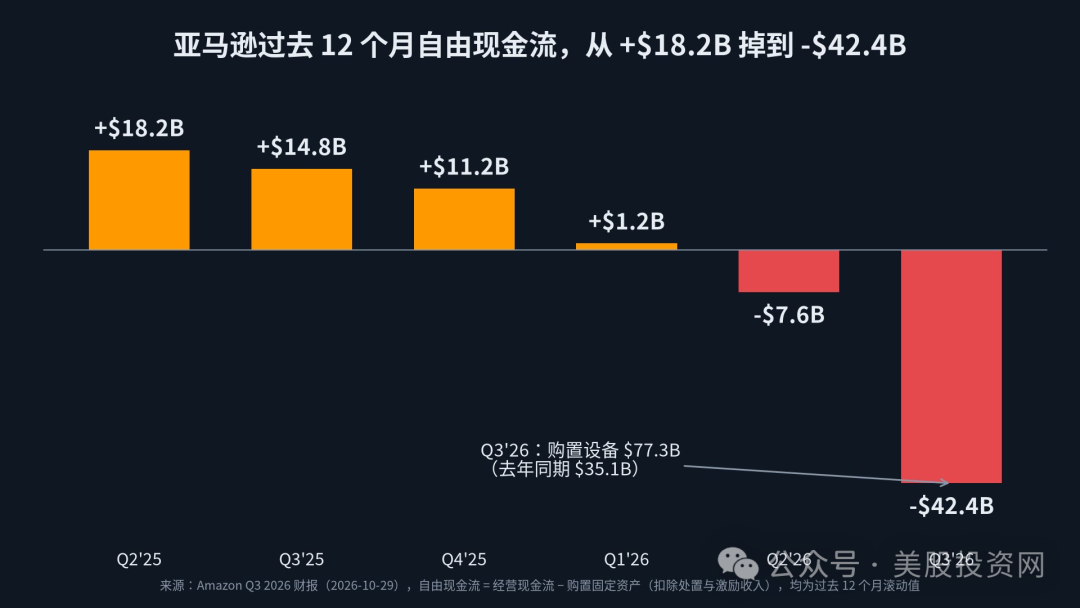
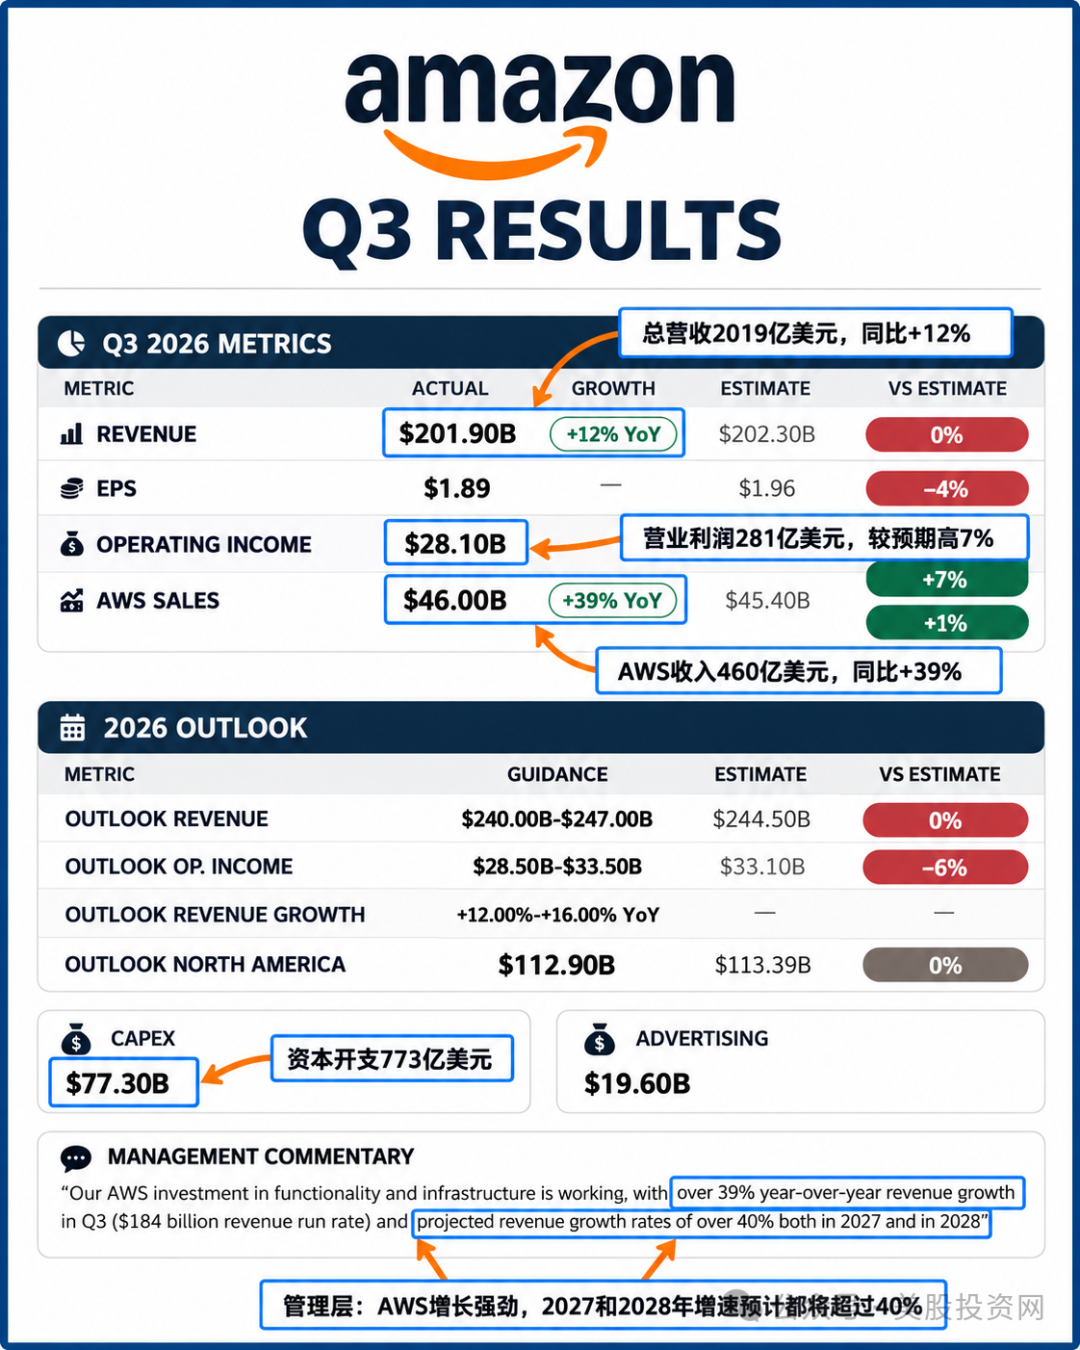
单季资本开支达到773亿美元,比市场预期高出近200亿美元;全年2200亿美元的指引纹丝不动。更刺眼的是自由现金流:过去12个月从一年前的+148亿美元,直接转为−424亿美元。
Q4指引补了一刀。营业利润指引中值约310亿美元,比市场预期的约330亿美元低了20亿美元。
零售端也软:线上销售只增2%,处于三年半低位;广告收入196亿美元,低于约209亿美元的市场预期。
不过,Prime Day今年从Q3提前到了Q2,对线上销售和广告收入的同比增速造成了明显扰动。AWS再漂亮,也盖不住“利润指引偏低+非云业务增速放缓”的组合。
我们该如何看待?
支出是需求的镜像,不完全是盲目烧钱。
Jassy给了AWS一个极为罕见的指引:2027和2028年营收增速都超过40%。他此前表示,AWS 2026年云计算产能已经售罄,2027年大部分产能也已售罄,2028年已有相当一部分提前预订。
一个年化1840亿美元体量的业务,敢给出两年40%+的增长预期,背后有客户预订和需求能见度支撑,而不是管理层单纯在画饼。
市场正在重新定价“确定性”的时点。这不是亚马逊一家的事。谷歌、微软、Meta加上亚马逊,四巨头2026年资本开支合计预计达到7200亿至7450亿美元,约为两年前的3倍。
四大巨头最新公布的季度资本支出合计已经超过2000亿美元:
AMZN:约773亿美元
GOOGL:约514亿美元
MSFT:约394亿美元
META:约349亿美元
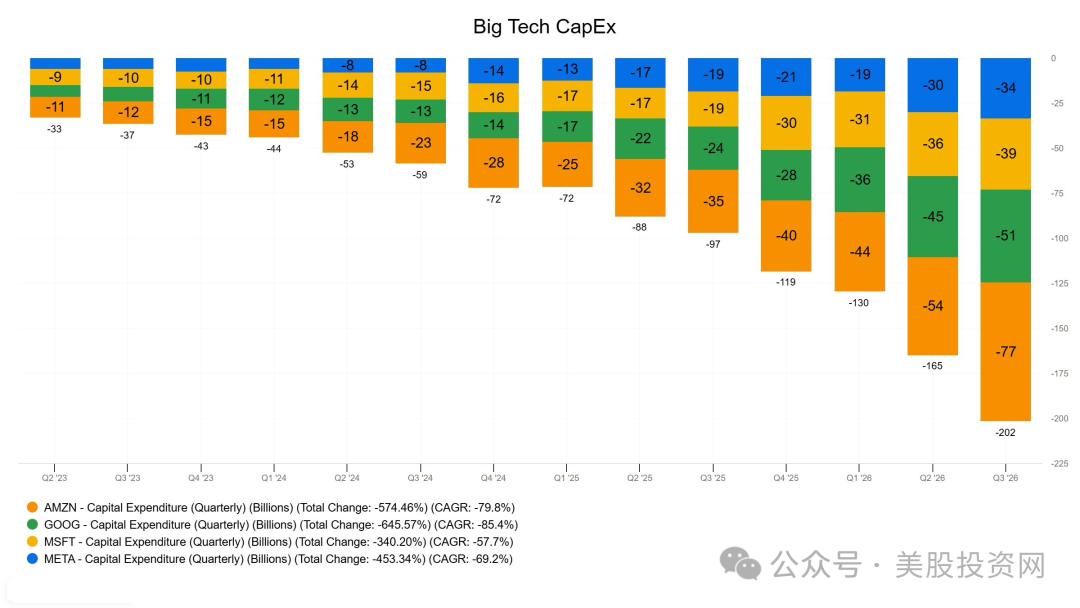
当自由现金流从正转负,而且缺口还在扩大时,投资者开始追问的是:这笔AI基建投入的回报曲线,到底在哪个季度才会拐头向上。
亚马逊给出的AWS增长预期指向2027—2028年,但并没有明确给出自由现金流何时转正的时间表。市场现在只愿意为“可见的利润”付钱。
AWS的逻辑没有被破坏,但股价的锚在换。
过去市场给亚马逊估值,看的是AWS增速和利润率;现在多了一层审视:为了维持这个增速,要烧掉多少现金,股东还要忍受多久的负自由现金流。
这次10%的重挫,本质上是市场在把估值锚从“增长叙事”往“现金流纪律”上拽。AWS的需求能见度给了长线持有者底气,但短线交易者不会为两年后的40%增速买单。
INTC财报分析
再来说INTC
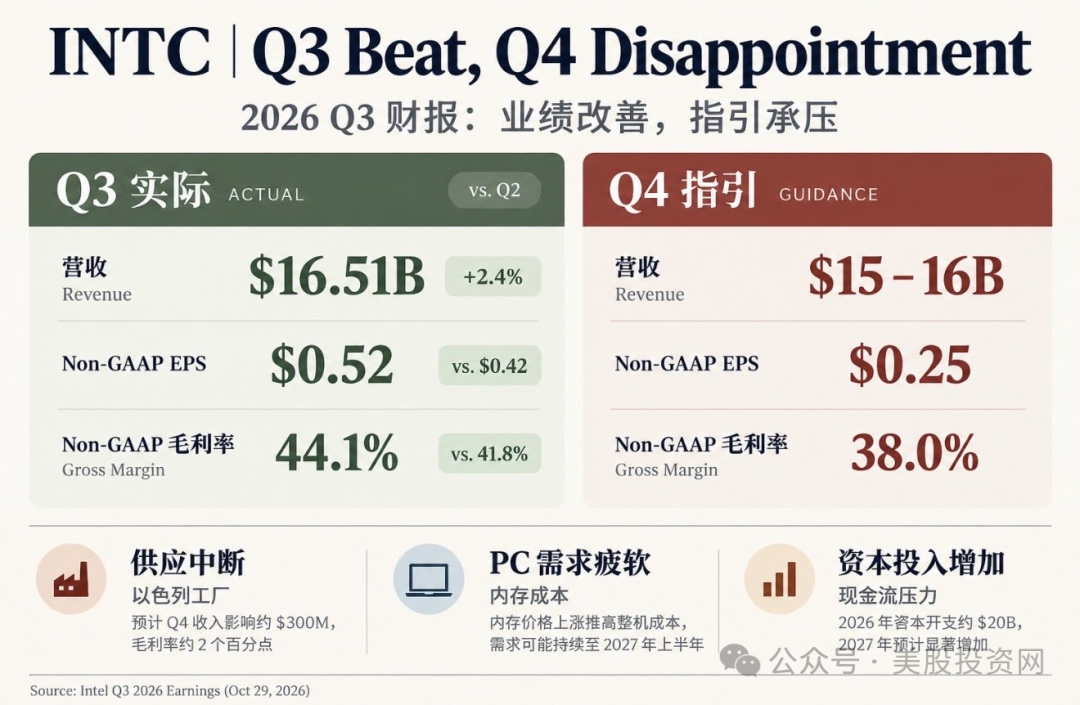
INTC Q3本身并不差。 营收165.1亿美元,同比增长21%,调整后EPS 0.52美元,明显高于预期的0.40美元;数据中心与AI收入73亿,大增78%,是15年来最强增速。
但Q4指引直接断崖。 营收指引150—160亿,市场预期171亿;EPS指引0.25美元,预期0.43美元;毛利率指引38%,预期42.4%。三项全崩,不是某一项“略低”,是整张利润表被往下拽了一大截。
触发因素有两个,而且叠在一起。
一是PC市场比管理层此前判断的更差,客户端业务Q3已经下滑5%,公司预计Q4客户端收入降幅超过20%,并明确说PC放缓至少持续到明年上半年。
二是10月中旬以.色.列Kiryat Gat晶圆厂发生爆炸,造成人员伤亡,工厂停产两周,公司估算Q4营收被拖累约3亿美元,毛利率被压约200个基点。
而且Q1可能还有相近量级的影响。一边是需求端加速走弱,一边是供给端意外断档,市场没有理由先等一等。
我们应该怎么看?
代工故事没有证伪,但市场现在不按这个定价。
英特尔代工Q3收入67亿,增长58%,18A服务器芯片已经开始出货,18A成本较Q1下降约40%,公司也在接触“几个战略级外部代工客户”。这些都是真进展。
但2026年资本开支从180亿上调到200亿,2027年还要“显著增加”,而公司明确说今年自由现金流不会转正。
代工转型需要持续烧钱,PC基本盘却在收缩,两条线同时承压,投资者眼下只能先为“下个季度赚多少”定价,而不是为2028年的14A量产定价。
所以这20%的跌幅,本质上是市场把英特尔从“AI服务器受益股+代工转型期权”暂时拉回到“一家PC芯片公司正在经历下行周期”来定价。
数据中心78%的增长是真的,18A的进展也是真的,但Q4指引把“近期的痛”摆在了“远期的梦”前面,而盘后交易只交易了前者。
期权异动与机构资金流向追踪
在财报季的高波动与多空博弈环境中,单向依赖公开消息往往滞后于盘面变化,而大额资金的期权异动往往蕴藏着更先行的线索。
10 月 22 日,我们通过 美股大数据StockWe.com的期权异动实时订单流,捕捉到 INSM 出现一笔单笔总权利金约 295 万美元 的大额看涨期权买单,到期日为 2026 年 11 月 20 日。
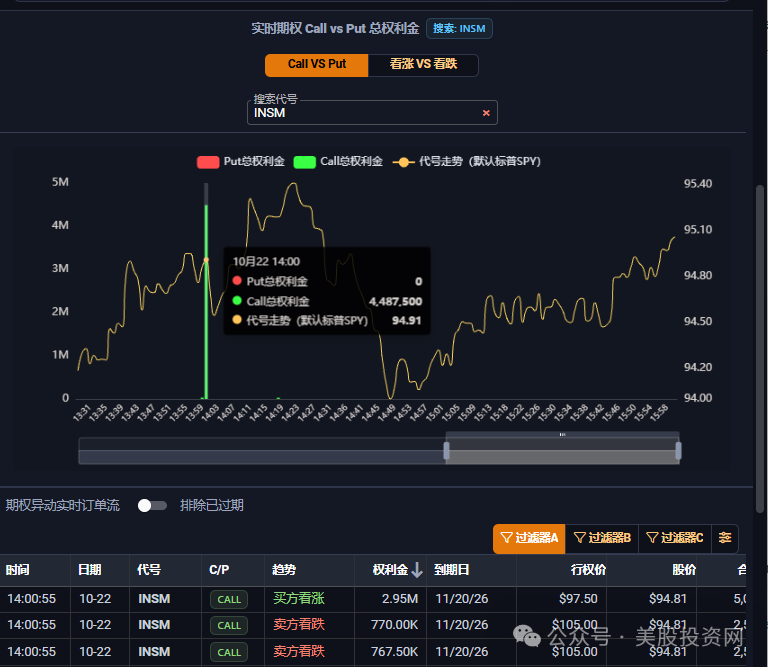
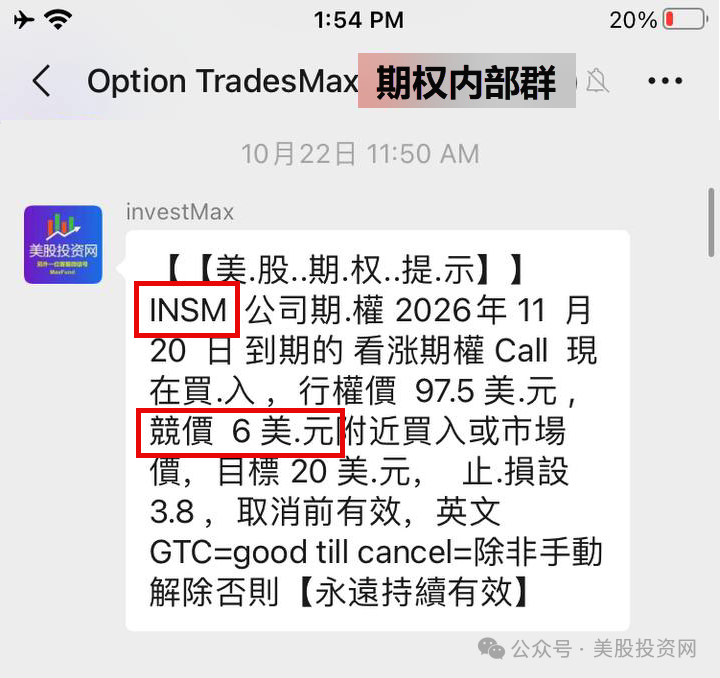
基于这一异动信号,我们第一时间向期权社群提示买入INSM 2026 年 11 月 20 日到期、行权价 97.50 美元的 Call,参考买入成本约 6 美元
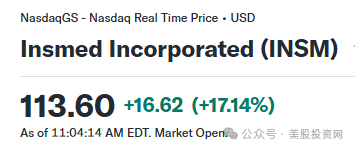
今天天 INSM 股价单日暴涨 17.14%;该期权合约报价迅速拉升至 16.50 美元,单笔期权头寸收益率直接达到 +171.98%!
GOOGL、AMZN、INTC等科技股集体暴跌,谁是真正的错杀机会?谁值得捞底?
我们将结合基本面分析与机构期权资金异动,寻找下一轮潜在机会。欢迎了解VIP,获取实时期权信号与深度交易分析!
AI新药研发崛起!
10月12日,美股投资网发布了一篇约5000字的深度文章:《美股下一波财富大趋势:AI新药研发崛起!深挖产业链4家公司》。
今天想回来看看这篇文章。不是为了说“我们又猜中了什么”,而是想把当时为什么研究这四家公司、后来股价怎么走,清清楚楚地放在一起,交给大家自己判断。
AI新药研发是一个很容易让人兴奋的话题。
模型越来越强,药物设计的速度可能越来越快。但在写那篇文章时,我们主要关注的不是模型本身,也不是某一款药物最终能否成功,而是产业链上游:
电脑里设计出的候选分子,要走进真实实验室,就离不开实验材料、检测仪器、自动化平台和细胞数据工具。AI设计得越多,这些上游需求是否真的增加?又能否最终反映到公司的订单和财报里?
沿着这条产业链,我们梳理了TWST、RVTY、DNA和TXG。它们不是四个可以互换的“AI制药概念股”。
TWST提供DNA合成和蛋白质等实验材料;
RVTY提供检测仪器与试剂;
DNA探索机器人驱动的实验室自动化;
TXG则提供单细胞与空间生物学工具。
四家公司各站在一个不同的位置,也有各自不同的商业化进度与风险。
文章里,我们把TWST放在第一位。原因是它的业务与“AI设计增加、实验材料需求增加”这条链最直接,相关订单也有相对清晰的信号。
我们同时提醒:AI相关订单的增长,不能直接等同于公司整体收入的增长。
RVTY的业务基础更成熟,但AI带来的新增需求尚未在财报里形成明确拐点;
DNA的自动化方向值得关注,商业模式却仍需要证明;
TXG掌握重要的数据生成工具,也要继续看需求能否转化成持续收入。
把差异讲清楚,比把四家公司都说成“下一个赢家”更重要。再看行情。
以文章中出现的价格截止美东周三收盘:
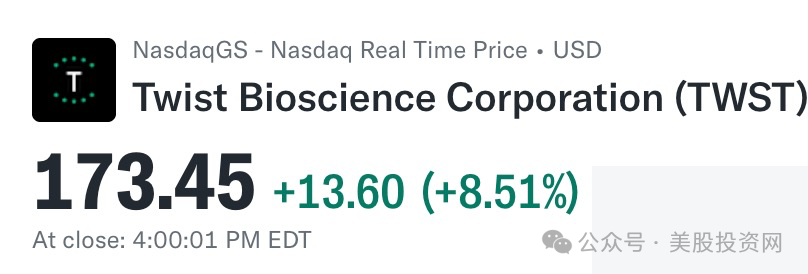
TWST:$148 → $173.45,上涨 $25.45,涨幅 17.20%。
DNA:$11.34 → $13.32,上涨 $1.98,涨幅 17.46%。
TXG:$75.19 → $83.62,上涨 $8.43,涨幅 11.21%。
RVTY:$152 → $165.33,上涨 $13.33,涨幅 8.77%。
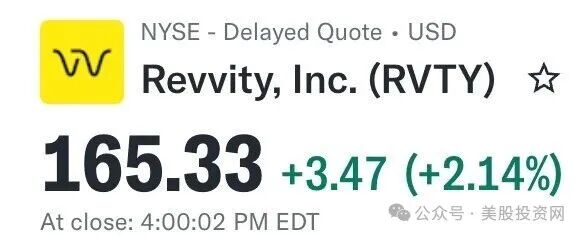
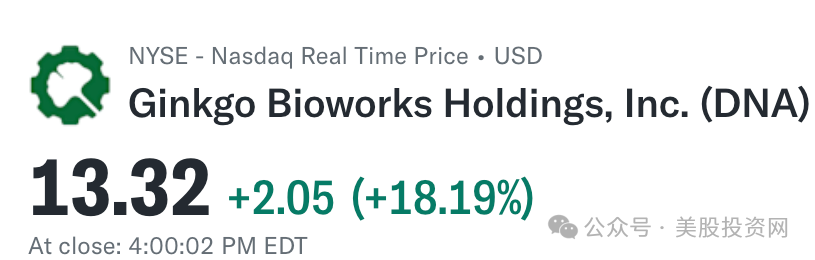
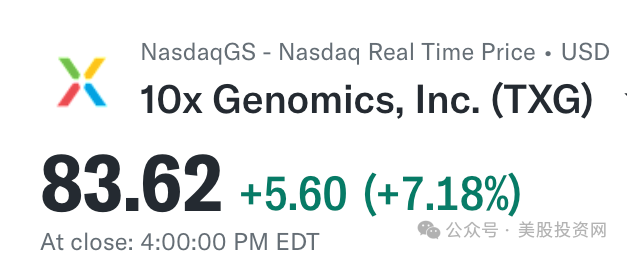
为了让这个变化更直观,我们也做一个简单的假设:如果当时拿出2万美元,在四股上各投入5000美元,并一直持有到周三收盘,不计税费和交易成本,那么这笔假设组合的账面价值约为22,731.88美元,比起点增加约2,731.88美元,涨幅约15%。
当然,这段时间里行情并非一直向上,中间也出现过震荡和回调,持有体验并不轻松。
我们不想用终点线的上涨,覆盖过程中的不确定,更不会把“研究过这四家公司”包装成“精准抓住每一段涨幅”。
AI制药作为长期叙事,短期本来就会起伏,而且起伏有时候不小。根本原因不在于逻辑脆弱,而在于它同时被两套时钟拉扯。
一套是AI的时钟。模型迭代以月计,临床前筛选的效率提升是真实的、可验证的。
另一套是药物的时钟。一款分子从临床前走到上市,周期以年计,II/III期的成败并不因为分子是AI设计的就变得更确定。AI能在几个月内把候选分子推到实验室门口,但推开临床那扇门之后,节奏就不再由算法决定了。
这种错位直接落到了商业模式上。AI制药公司前期平台和管线的投入很高,收入却高度依赖合作订单的首付款和里程碑付款——一笔钱进来,财报好看一个季度;下一笔没跟上,数字立刻回落。
市场每一轮都在“看到订单→兴奋→等下一个信号→没等到→回吐”之间循环,波动就是这样被放大的。
这次回看,最让我们在意的也不是“十几天涨了多少”。两周的上涨,不能证明一家公司的长期商业模式已经跑通,也不能证明下一篇文章还会遇到同样的行情。
真正值得持续跟踪的,仍是订单能否增长、实验需求能否转成收入、收入能否覆盖成本,以及估值是否已经提前反映了这些期待。
市场会给出价格,但商业账需要时间来验证。我们不会因为短期起伏而犹豫,但坚信与否,最终要交给订单和财报,而不是交给下一个交易日的涨跌。
我们知道,有朋友看到这篇文章时会担心:“是不是又在挑上涨的票讲?”这个担心很合理。所以这次把原文、当时的价格、现在的价格和计算口径都放出来,欢迎大家自己核对。
看对的地方,我们不必回避;还没有被证明的部分,也不会因为股价涨了就假装已经有答案。
如果你喜欢这种把原文、价格和口径都摊开的研究方式,可以先读完原文,再决定要不要了解我们的VIP。我们更希望同行的是愿意理解公司、尊重风险、也愿意用时间检验判断的人,而不是只想听一句“明天买什么”的人。
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻