SpaceX强势入局,美国三大电信巨头慌了!RHI暴涨22%,白领就业见底了?
美东周五又是头疼的一天,油价大幅走强重燃通胀担忧,令投资者在美联储议息决定前夕加速撤离风险资产,美股与美债同步走低。
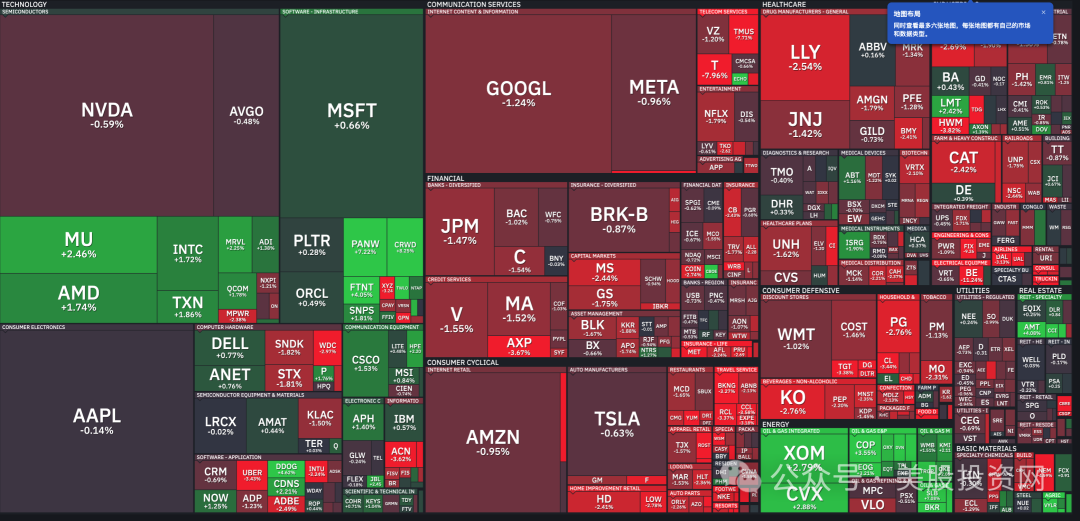
前天微信公众号文章我们公开过,我们194.8美元抄底了 OKTA,不少人说抄底早了,昨天大盘又暴跌了,今天又跌了。
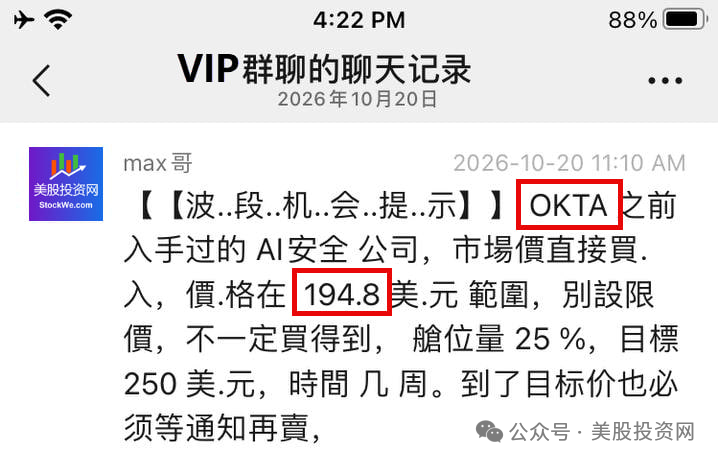
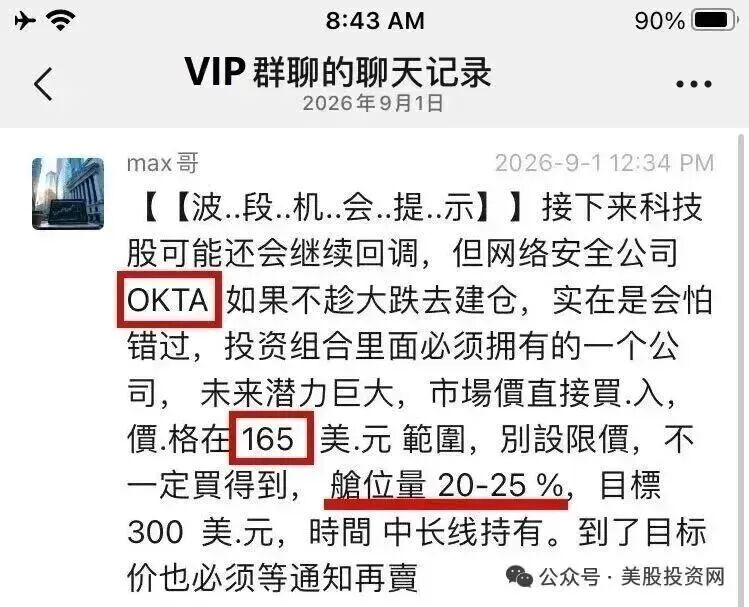
但你有没有发现,我们的选股 OKTA 却逆势大涨 6.6%,真正的选股眼光,不是牛市里追涨,而是在市场恐慌时,提前发现机会。
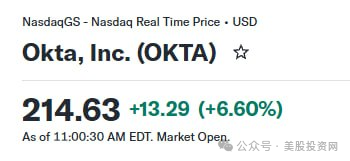
而为什么OKTA 今天能大涨,背后的原因十分重磅,我已经分享在我们VIP内部社群了,大家可以去看看,浏览器打开 StockWe.com/vip
SpaceX准备挑战美国三大电信巨头
美东周五,美国电信股再次遭遇抛售。
无线运营商T-Mobile(TMUS)下跌约5%,传统电信运营商AT&T(T)下跌5.6%,Verizon(VZ)下跌1.6%。
但另一边,通信铁塔运营商Crown Castle(CCI)大涨11.6%,American Tower(AMT)上涨4.9%,SBA Communications(SBAC)上涨4.6%。
触发这场分化的原因,是SpaceX正在洽谈获取全美至少8万个蜂窝站点的使用权,准备把Starlink卫星、自有频谱和地面通信设施结合起来,打造美国第四家全国性无线运营商。
市场担心的是,SpaceX不再只是为传统手机网络补充卫星信号,而是要直接进入移动通信市场,争夺三大运营商的用户和收入。可对通信铁塔公司来说,这反而可能意味着一个资金实力雄厚的新客户。
同一条消息,为什么传统运营商下跌,铁塔公司却上涨?
美股投资网认为这背后是美国通信产业链潜在的利益重新分配。
SpaceX为什么要建地面网络?
过去,Starlink最明显的优势是偏远地区。传统运营商不愿意投入大量资金建设基站的地方,卫星可以提供互联网连接。
但要成为真正的全国性移动运营商,仅靠卫星还不够。城市里的用户密度高,室内信号、网络容量和通话稳定性都有要求。卫星直连手机可以补充覆盖,却不能轻易替代成熟的地面蜂窝网络。
所以,SpaceX现在开始补齐另一块拼图:频谱和地面站点。
10月8日,SpaceX宣布拟收购Grain Management持有的全国性800MHz低频频谱组合,交易仍需获得监管批准。低频频谱有助于扩大覆盖范围,而地面站点可以承载更多城市通信流量。
再加上Starlink现有的卫星网络,SpaceX希望建立一套天地结合的移动通信体系。
8万个站点是什么概念?
根据路透社引用的行业数据,美国去年约有15.85万个专用蜂窝塔站点SpaceX的目标,相当于这一数量的一半左右。
但这里必须区分:8万个站点是谈判目标,不是已经签署的租赁合同,更不代表网络已经建成。
SpaceX在第三季度业绩会上表示,计划利用新一代Starlink Mobile卫星和新购入的频谱,争取在2028年初启动相关服务。要真正与三大运营商竞争,它还需要投入大量资金,解决设备部署、网络容量和运营等问题。
谁会先赚到钱?
我认为,短期最值得关注的是通信铁塔公司,尤其是CCI。
传统运营商通常向铁塔公司租用空间安装天线和通信设备。铁塔运营商不直接向手机用户卖套餐,而是向网络运营商收取租金。
这门生意的特点是,一座铁塔可以服务多个客户。如果SpaceX需要快速建设地面网络,租用现有站点通常比从零开始建塔更快。
CCI正是这次报道中被点名的潜在合作方之一。其首席执行官此前在业绩会上表示,公司正在与各方沟通,但没有确认具体客户。
这就解释了为什么市场反应如此直接:如果SpaceX最终签下大规模租赁协议,CCI可能获得新的长期租金收入。
AMT和SBAC也值得关注。它们同样拥有大量通信基础设施,未来有机会参与网络扩张。
不过,不能把股价上涨直接等同于业绩增长。最终还要看合同是否签署、租赁规模多大、租金水平如何,以及这些新增收入能贡献多少现金流。
真正的难题
SpaceX拥有卫星和火箭技术优势,但全国性移动通信网络是一项资本密集型业务。
TD Cowen估计,建设全国性地面网络可能需要超过800亿美元。除此之外,SpaceX还需要投入卫星、通信设备、客户服务和市场推广等资金。
如果为了吸引用户而大幅降低套餐价格,新增收入未必能够覆盖这些投入。反过来,如果价格定得太高,用户又未必愿意从现有运营商转过来。
这也是我认为投资者需要分清楚的地方:SpaceX进入电信市场的战略意义很大,但从战略布局走到稳定盈利,中间还有很长一段路。
接下来值得跟踪三个信号:
第一,SpaceX是否与Crown Castle等公司签署正式租赁协议。
第二,Starlink Mobile的服务时间、套餐定价和覆盖能力是否进一步明确。
第三,SpaceX能否披露更清晰的建设投入和盈利路径。
美国招聘公司RHI暴涨
今天美国专业招聘公司 Robert Half(RHI)股价暴涨约22%。
这家公司做什么的?简单说,就是帮企业招聘财务、会计、IT等专业人才,同时提供临时用工和管理咨询服务。
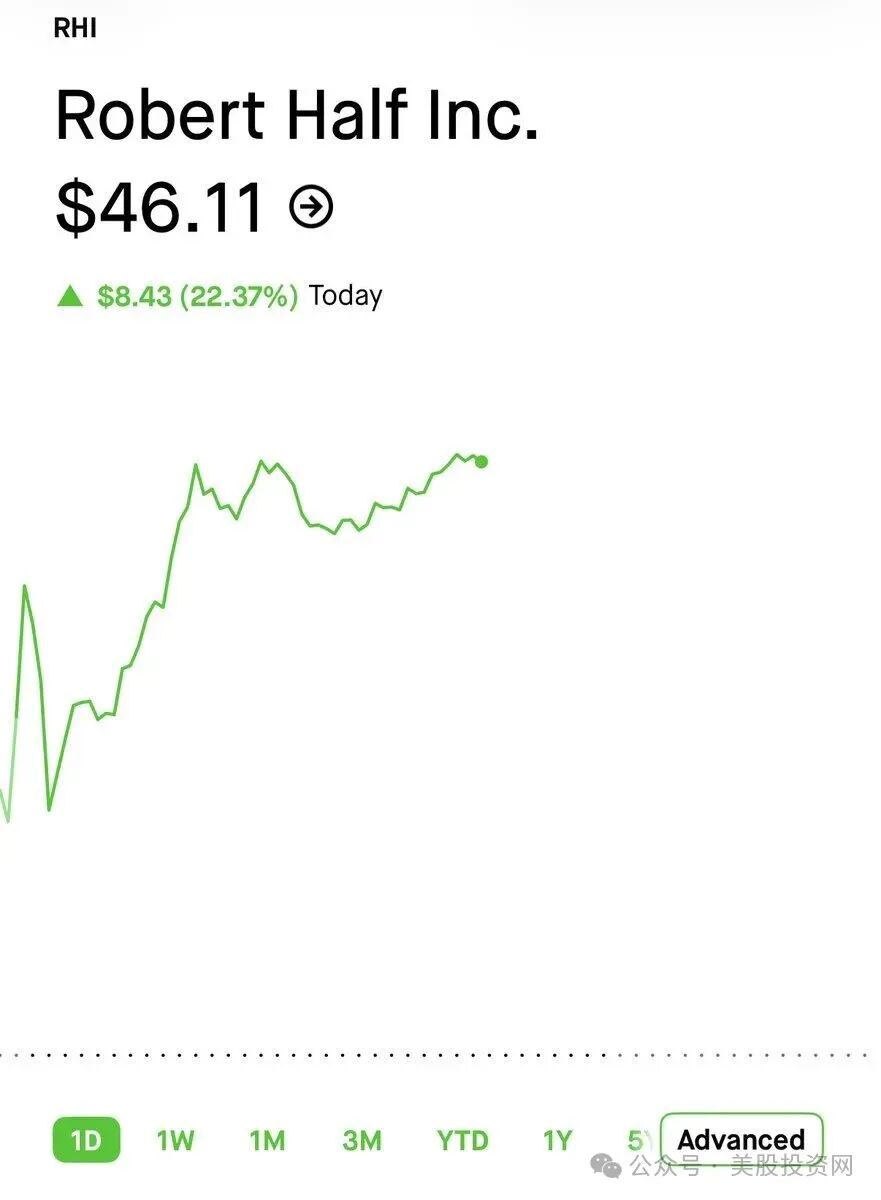
财报不惊艳,为什么股价暴涨22%?
先看数字。
RHI第三季度营收13.59亿美元,基本与去年同期持平;每股收益0.49美元,高于分析师预期的0.47美元,同比增长约14%。
单看这组数字,并不是一份足以让公司股价暴涨22%的财报。真正重要的是招聘业务的变化。
RHI的核心招聘业务 Talent Solutions,第三季度调整后营收同比增长2%。别小看这2%,因为此前这个业务已经连续多年承压,这是自2022年以来首次重新实现同比增长。

具体来看,临时用工业务增长1%,永久招聘业务增长6%。美国市场的招聘业务也重新恢复增长。
这说明企业不再像前两年那样普遍推迟招聘。至少在RHI服务的专业人才领域,需求正在逐渐稳定。
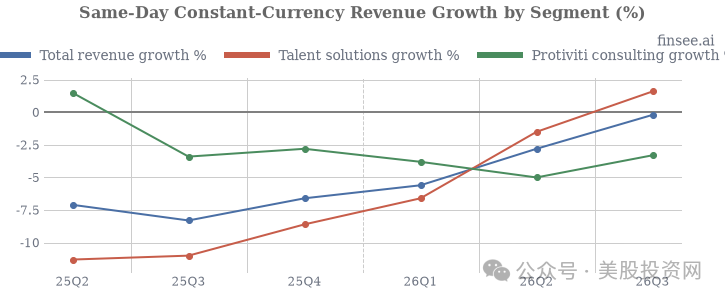
为什么股价反应这么大?因为美股交易的是未来,而不是只看当季业绩。
如果一家公司连续几年收入下滑,市场通常会不断下调对它未来盈利的预期。一旦数据开始显示最差的阶段可能过去,即使收入只是恢复低个位数增长,股价也可能出现剧烈反应。
换句话说,RHI这次上涨,更像是市场在交易招聘行业的复苏预期,而不是公司突然进入高速增长。
白领就业市场真的好转了吗?
这里有一个容易被忽略的细节。
在业绩会上,RHI管理层表示,招聘活动正在逐步改善,但企业招聘仍然比较谨慎。科技岗位表现较强,财务和会计岗位也重新恢复增长;永久招聘业务的改善尤其明显。
但管理层同时承认,临时用工业务的工作量仍低于去年同期,只是下降幅度越来越小。
这意味着什么?
企业可能已经不再大规模削减用工,但也还没有全面放开招聘预算。它们更愿意先填补关键岗位、招聘能够直接创造价值的专业人才,而不是一下子扩大整个团队。
RHI管理层还提到,大型企业通常比中小企业更早开始复苏,目前中小企业也出现了一些追赶迹象。
因此,美股投资网更愿意把这次变化理解为:白领招聘市场可能正在从持续收缩,转向局部企稳和选择性复苏。
这和全面就业复苏是两回事。RHI的客户结构、专业岗位分布和收入来源都有自身特点,一家招聘公司恢复增长,并不能直接证明整个美国白领就业市场已经反转。
接下来需要继续观察招聘量是否持续回升,以及改善能否从科技、财务等专业领域扩散到更多行业。
AI没有简单消灭招聘需求
这也是我觉得这场业绩会很值得关注的地方。
市场过去两年一直担心,AI会减少白领岗位,尤其是初级编程、行政支持、财务处理等工作。但RHI管理层给出了另一种观察:AI正在改变企业需要的技能,而不是简单地让所有专业岗位消失。
例如,企业在部署AI时,仍然需要懂技术、数据、财务和业务流程的人来实施系统、改造流程、验证结果。
管理层还提到,求职者越来越多地使用生成式AI制作简历和申请材料,企业反而更难判断候选人的真实能力。这提高了专业招聘机构进行技能评估和背景核验的价值。
当然,这不代表AI不会替代岗位,而是说影响可能更加分化:重复性工作承压,能够把专业知识与AI工具结合起来的人才,仍然可能有需求。
对RHI来说,这既是挑战,也是机会。企业如果更难自行判断候选人的真实能力,就可能更依赖专业招聘服务;但如果AI最终大幅减少某些岗位需求,招聘机构仍然会受到冲击。
所以,AI究竟是招聘行业的利空还是利好,不能只看企业削减了多少岗位,还要看新岗位、技能升级和招聘外包需求能否补上来。
还有一个增长点:银行合规咨询
除了招聘业务,RHI旗下的咨询公司 Protiviti 也值得关注。
这家公司提供内部审计、风险管理、合规和技术咨询服务。第三季度,其调整后营收同比下降3%,整体表现还谈不上全面复苏。
管理层预计,Protiviti第四季度将重新实现同比营收增长。
这也是RHI值得关注的第二条线索:它的增长不只取决于企业是否大规模招聘,也取决于企业在技术升级、网络安全和监管合规方面愿意投入多少钱。
我怎么看RHI这次上涨?
我认为,RHI的暴涨确实给白领就业市场提供了一个积极信号,但还不足以证明全面复苏已经开始。
真正值得关注的是三个变化:核心招聘业务重新恢复增长,永久招聘明显改善,第四季度业绩指引继续向好。
不过,招聘量是否真正转正、复苏能否扩散到中小企业,以及AI对岗位需求的影响,仍然需要更多数据验证。
美股投资网是一家专门研究美股的金融科技公司,2008年成立于美国硅谷,由前纽约证券交易所分析师Ken创立,联合多位摩根斯坦利分析师,谷歌 Meta工程师利用AI和大数据,配合十多年美股实战经验和业内量化模型,建立了一个股市数据库 https://StockWe.com/ 每天处理千万级股票数据:捕捉期权大单,实时主力资金流向、机构持仓变化、川普突发新闻